Domain rhcu.de kaufen?
Wir ziehen mit dem Projekt
rhcu.de um.
Sind Sie am Kauf der Domain
rhcu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rhcu.de kaufen?
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen Einnahmen
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
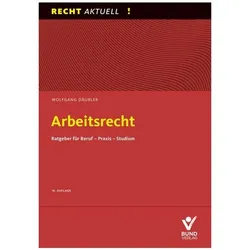
Arbeitsrecht, FachbücherDer Klassiker – handfestes Arbeitsrecht, gut verständlich auch für Nichtjuristen Vorteile auf einen Blick: - Gut verständlich - Mit vielen anschaulichen Beispielen - Aktuell in den Themen, bei Gesetzgebung und Rechtsprechung Der bewährte Ratgeber vermittelt das nötige Rüstzeug, um auch ohne juristisches Vorwissen arbeitsrechtliche Probleme erkennen und einschätzen zu können. Das Buch ist übersichtlich gegliedert und stellt die wichtigsten Inhalte des Arbeitsrechts dar. Es gibt zuverlässig Antworten auf Fragen wie: Wo finde ich die einschlägigen Gesetze? Was muss ich bei einer Bewerbung beachten? Wie kann ich mich gegen eine Kündigung wehren? Welche Befugnisse hat ein Betriebsrat? Die 16. Auflage gibt Gesetzgebung und Rechtsprechung auf dem Stand von Juni 2024 wieder. Die übersichtliche Gliederung, die einfache Sprache und die vielen Beispiele erleichtern die Lektüre. Das ausführliche Stichwortverzeichnis erlaubt den gezielten Zugriff auf die Inhalte des Ratgebers. Das Buch gehört zur Grundausstattung, die der Arbeitgeber jedem Betriebsrat nach § 40 BetrVG zur Verfügung stellen muss. Autor: Dr. Wolfgang Däubler, Professor für Deutsches und Europäisches Arbeitsrecht, Bürgerliches Recht und Wirtschaftsrecht an der Universität Bremen; Autor mehrerer Standardkommentare und Handbücher zum Betriebsverfassungsrecht, Kündigungsschutzrecht, Tarifvertragsrecht, Datenschutzrecht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
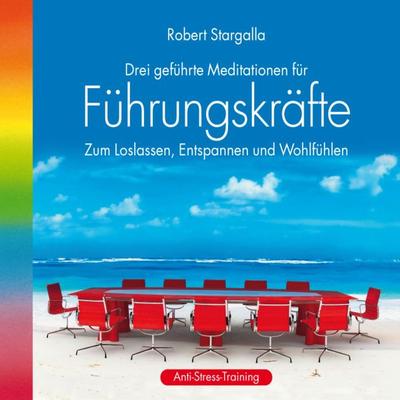
Führungskräfte: Drei geführte Meditationen für Führungskräfte - Robert Stargalla, Audio, 9783893215379Führungskräfte: Drei Geführte Meditationen Für Führungskräfte Von Robert Stargalla, Avita Media, 978-3-89321-537-9, Sprecher: Nicolaus Klein, Sprache: Deutsch17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **


Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
Die Einnahmen-Überschussrechnung, Ratgeber von Rüdiger HappeDie Einnahmen-Überschussrechnung ist ein umfassender Ratgeber, der speziell für kleinere Unternehmen und Freiberufler konzipiert wurde. Er bietet eine klare und strukturierte Anleitung zur Gewinnermittlung nach der EÜR-Methode. Trotz der Bezeichnung "vereinfacht" ist die Thematik komplex, und viele Berater stehen vor Herausforderungen, insbesondere bei der Ermittlung des Gewinns und dem Umgang mit den entsprechenden Formularen. Dieser Ratgeber bündelt relevante Informationen und bietet Lösungen für häufige Problemstellungen. Mit zahlreichen Beispielen, Ausfülltipps und einem ausführlichen ABC wird das Verständnis der EÜR erleichtert. Zudem stehen Online-Zusatzinhalte wie Berechnungsprogramme, Muster und Checklisten zur Verfügung, die den Leser bei der praktischen Anwendung unterstützen. Die klare Gliederung und die praxisnahen Inhalte machen diesen Ratgeber zu einem wertvollen Begleiter für alle, die sich mit der Einnahmen-Überschussrechnung auseinandersetzen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Ähnliche Suchbegriffe für Abschreibungen Einnahmen
-
Arbeitsrecht, FachbücherDer Klassiker – handfestes Arbeitsrecht, gut verständlich auch für Nichtjuristen Vorteile auf einen Blick: - Gut verständlich - Mit vielen anschaulichen Beispielen - Aktuell in den Themen, bei Gesetzgebung und Rechtsprechung Der bewährte Ratgeber vermittelt das nötige Rüstzeug, um auch ohne juristisches Vorwissen arbeitsrechtliche Probleme erkennen und einschätzen zu können. Das Buch ist übersichtlich gegliedert und stellt die wichtigsten Inhalte des Arbeitsrechts dar. Es gibt zuverlässig Antworten auf Fragen wie: Wo finde ich die einschlägigen Gesetze? Was muss ich bei einer Bewerbung beachten? Wie kann ich mich gegen eine Kündigung wehren? Welche Befugnisse hat ein Betriebsrat? Die 16. Auflage gibt Gesetzgebung und Rechtsprechung auf dem Stand von Juni 2024 wieder. Die übersichtliche Gliederung, die einfache Sprache und die vielen Beispiele erleichtern die Lektüre. Das ausführliche Stichwortverzeichnis erlaubt den gezielten Zugriff auf die Inhalte des Ratgebers. Das Buch gehört zur Grundausstattung, die der Arbeitgeber jedem Betriebsrat nach § 40 BetrVG zur Verfügung stellen muss. Autor: Dr. Wolfgang Däubler, Professor für Deutsches und Europäisches Arbeitsrecht, Bürgerliches Recht und Wirtschaftsrecht an der Universität Bremen; Autor mehrerer Standardkommentare und Handbücher zum Betriebsverfassungsrecht, Kündigungsschutzrecht, Tarifvertragsrecht, Datenschutzrecht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Führungskräfte: Drei geführte Meditationen für Führungskräfte - Robert Stargalla, Audio, 9783893215379Führungskräfte: Drei Geführte Meditationen Für Führungskräfte Von Robert Stargalla, Avita Media, 978-3-89321-537-9, Sprecher: Nicolaus Klein, Sprache: Deutsch17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Personalmanagement, Fachbücher von Stefan HufDas Fachbuch "Personalmanagement" aus der Reihe "Studienwissen kompakt" bietet einen umfassenden Überblick über die verschiedenen Aspekte des betrieblichen Personalmanagements. Es richtet sich an Studierende und Fachkräfte, die sich mit den Herausforderungen und Strategien im Personalwesen auseinandersetzen möchten. Die dritte Auflage wurde sorgfältig überarbeitet und aktualisiert, um den neuesten Entwicklungen und Anforderungen gerecht zu werden. Die Struktur des Buches ist didaktisch aufbereitet, mit kurzen Lerneinheiten und begleitenden Lernkontrollen, die eine effektive Wissensvermittlung unterstützen. Dieses Lehrbuch ist ideal für alle, die sich im Rahmen ihrer Ausbildung oder beruflichen Praxis mit Personalmanagement beschäftigen.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modernes Personalmanagement, Fachbücher von Dirk LippoldDas Fachbuch "Modernes Personalmanagement" von Dirk Lippold bietet eine umfassende Analyse und praxisnahe Ansätze für ein effektives Personalmanagement in Zeiten der digitalen Transformation. Es richtet sich an Fachkräfte und Studierende, die sich mit den Herausforderungen und Chancen der modernen Personalarbeit auseinandersetzen möchten. Die 5. Auflage des Lehrbuchs bleibt der bewährten Konzeption treu, die das Personalmanagement als prozessorientierte Wertschöpfungskette betrachtet. Neu hinzugefügte Kapitel zu den Themen Künstliche Intelligenz und Nachhaltigkeit erweitern den Inhalt und bieten wertvolle Einblicke in aktuelle Trends und Entwicklungen. Dieses Buch ist ein unverzichtbares Werkzeug für alle, die hochqualifizierte und motivierte Nachwuchskräfte gewinnen und langfristig binden möchten.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.